東大阪市の空き家リスクとは?火災保険で備える必要性を解説
東大阪市で空き家を所有しているものの、火災保険が高くて本当に加入すべきか迷っていませんか。
人が住んでいない建物は、放火や不法侵入、管理不全による火災リスクが高まりやすい一方で、空き家専用の保険料は一般的に割高です。
そのため、なんとなく継続したり、逆に不安を抱えたまま未加入のまま放置してしまったりと、判断に悩むケースが少なくありません。
しかし、いざ火災が発生すると、建物や家財だけでなく、近隣住宅への延焼や賠償責任といった大きな負担が生じる可能性があります。
この記事では、東大阪市における空き家のリスクと火災保険の必要性、保険料が高くなる理由、そして見直しのポイントや判断基準を整理しながら、あなたの空き家に本当に必要な備え方を分かりやすく解説します。
東大阪市の空き家リスクと火災保険の必要性
東大阪市では、全国的な傾向と同様に空き家の増加が課題となっており、老朽化した建物や人の目が届かない住宅が地域に点在しています。
こうした空き家は、風雨による劣化だけでなく、夜間の人通りの少なさなどから、不審者のたまり場や不法侵入の対象になりやすいとされています。
さらに、ひとたび侵入されると、たばこの不始末やごみの放置などをきっかけに火災へ発展するおそれが高まり、地域の防災・防犯上の大きな不安要因になります。
東大阪市も危険な空き家を「特定空家等」として位置付け、解体補助制度を設けるなど、周辺の生活環境に悪影響を及ぼす空き家への対策を進めています。
空き家で火災が発生した場合、建物そのものの焼失や屋根・外壁の損傷といった被害に加えて、内部に残された家財が失われる可能性があります。
さらに、火の勢いによっては隣接する住宅や車庫、塀などに延焼し、近隣にも被害が拡大することがあります。
このようなとき、失火の状況や管理の状況次第では、所有者が近隣住宅の損害について賠償責任を問われることもあり、空き家であっても「持ち主としての責任」が免除されるわけではありません。
自分の建物だけでなく、周囲への影響を見据えてリスクを把握しておくことが大切です。
空き家で火災保険に加入していない、あるいは空き家が補償対象外の契約のまま放置している場合、火災が起きても建物や家財の復旧費用を全額自己負担しなければならないおそれがあります。
また、万一近隣住宅に被害が及び賠償責任が生じたとき、補償を受けられる保険に入っていなければ、相当な金額の出費となり、家計への打撃は非常に大きくなります。
さらに、「いつ火災が起きるか分からない」という不安を抱え続けることは、所有者や家族の心理的負担にもつながり、実家の管理や相続の話し合いを進める際の大きな障害になります。
だからこそ、東大阪市で空き家を所有している場合は、現在の火災保険の補償範囲を確認し、空き家の実態に合った補償が確保されているかどうかを整理しておく必要があります。
| 空き家に多いリスク | 発生時の主な被害 | 火災保険未加入時の影響 |
|---|---|---|
| 放火・不法侵入リスク | 建物焼失・家財損壊 | 修繕費全額自己負担 |
| 延焼・類焼リスク | 近隣住宅や工作物被害 | 高額な賠償金支出 |
| 長期放置による不安 | 相続・売却判断の遅れ | 精神的負担と資産目減り |
空き家専用の火災保険が高い本当の理由
まず知っておきたいのは、火災保険では建物の用途ごとに「住宅物件」と「一般物件」などの区分があり、保険料率が大きく異なることです。
人が日常的に暮らしている住宅は住宅物件として扱われ、空き家の多くは店舗や事務所と同じ一般物件に区分されやすい傾向があります。
一般物件は火災や事故のリスクが高いと評価されるため、同じ建物でも住宅物件に比べて保険料が約1.3〜2倍程度割高になるケースが多いとされています。
そのため、空き家専用の火災保険が高いと感じられるのは、単なる値上げではなく、物件区分の違いによる保険料率の差が背景にあるのです。
次に、空き家の管理状態や老朽化の度合いが、火災保険の引受け可否や保険料水準に大きく影響する点が重要です。
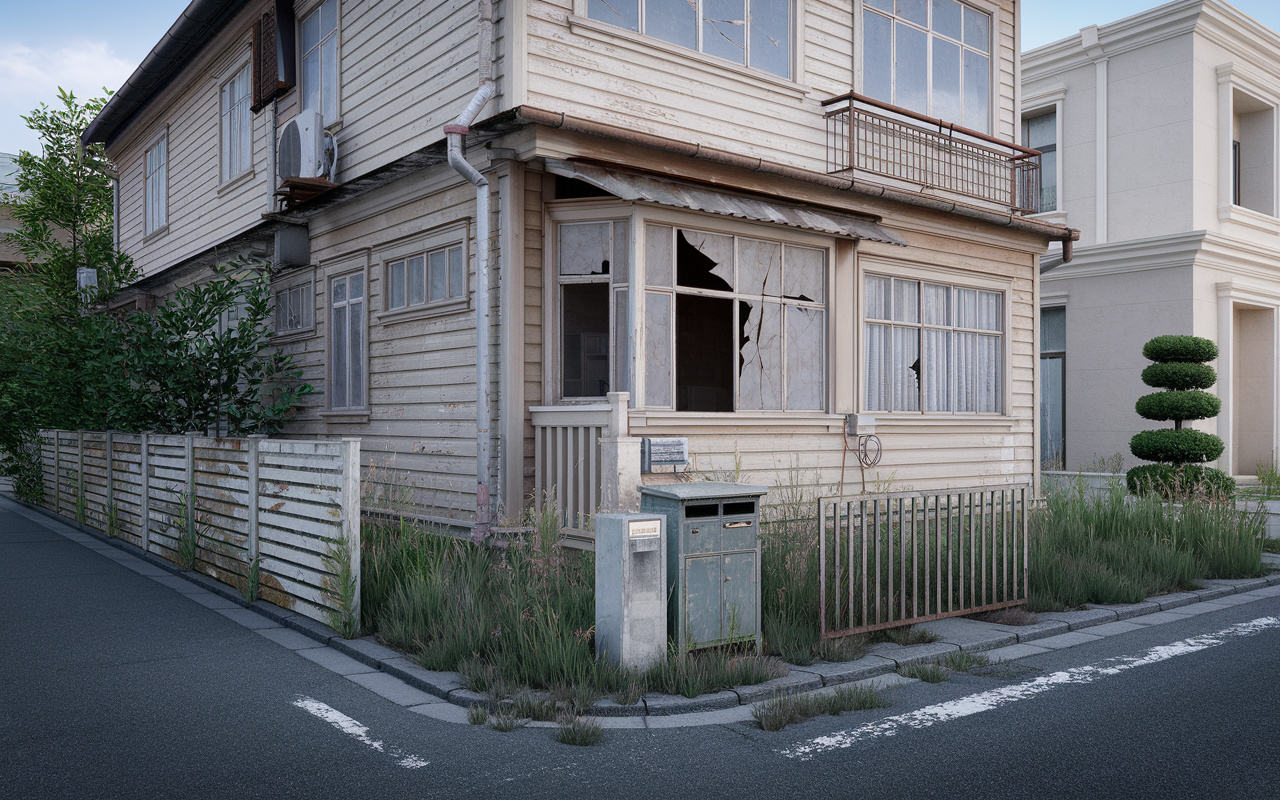
長期間放置されて窓や扉が壊れた空き家は、不審者が侵入しやすく、放火やたき火の持ち込みなどによる火災リスクが高いと判断されます。
さらに、構造部材の腐食や屋根・外壁の劣化が進むと、台風や地震時の倒壊・飛来物被害の危険も増し、保険会社が保険料を大きく引き上げたり、そもそも引き受けを断ったりする事例も指摘されています。
このように、管理不十分な老朽空き家ほど、保険料が高くなりやすく、場合によっては加入自体が難しくなる可能性があるのです。
加えて注意したいのが、居住中に契約した火災保険を、空き家化した後も用途変更の連絡をしないまま継続している場合のリスクです。
多くの火災保険では、建物の用途や居住実態が変わったときに、契約者が保険会社へ告知する義務があると定められています。
空き家になった事実を知らせずに火災が発生した場合、住宅物件として契約していた条件と実態が異なるため、保険金が減額されたり、支払われなかったりする可能性があることが各種解説で示されています。
つまり、保険料を抑えるつもりで契約内容を放置すると、いざというときに十分な補償を受けられないおそれがある点を押さえておく必要があります。
| 項目 | 住宅物件 | 空き家の一般物件 |
|---|---|---|
| 主な利用状況 | 日常的な居住 | 長期不在・無人 |
| 保険料の傾向 | 割安な料率 | 約1.3〜2倍水準 |
| 老朽・管理状態 | 発見が比較的早い | 放火・倒壊リスク増 |
| 用途変更の届出 | 変更時に要確認 | 未届出は不利益懸念 |
東大阪市の空き家所有者が検討すべき火災保険の見直しポイント
空き家になった建物については、まず現在加入している火災保険の契約内容を確認することが重要です。
多くの火災保険では、居住の実態がなくなると用途が「住宅物件」から「一般物件」に変わり、補償内容や保険料の前提が異なります。
そのため、空き家になったタイミングで保険会社へ使用状況の変更を届け出て、継続契約が可能か、条件の変更が必要かを必ず確認することが大切です。
この手続きを怠ると、事故後に契約解除や保険金の削減支払いとなるおそれがあるため、早めの見直しが欠かせません。
次に、補償範囲と保険金額を空き家の実情に合わせて調整することが必要です。
火災保険では、火災や落雷、風災・水災、盗難など、補償の対象となる事故の種類ごとに補償有無を選択できる商品が多く、補償を絞ることで保険料を抑えられる場合があります。
一方で、建物の再建が不要な場合でも、近隣に延焼したときのリスクなどを踏まえ、最低限必要な補償を残す判断も求められます。
このように、空き家の利用予定や老朽化の程度を踏まえながら、保険料と補償のバランスを検討していくことが大切です。
あわせて、地震による火災や倒壊への備えも確認しておく必要があります。
一般に、地震が原因の火災や損壊、津波による流失などは、通常の火災保険では補償対象外とされており、別途地震保険への加入が必要とされています。
また、保険会社や共済によっては、近隣住宅への類焼損害を補償する特約が用意されている場合があり、空き家からの延焼リスクを心配する所有者にとっては重要な検討材料になります。
このように、地震保険の有無や類焼損害に関する補償の内容を細かく確認し、空き家特有のリスクをどこまでカバーするかを整理しておくことが、納得度の高い保険見直しにつながります。
| 見直し項目 | 確認すべき内容 | ポイント |
|---|---|---|
| 用途変更の届出 | 空き家への変更申告状況 | 未申告なら早急な連絡 |
| 補償範囲 | 火災・風災・盗難など | 不要補償の整理と選択 |
| 地震・類焼補償 | 地震保険と特約の有無 | 近隣への損害リスク対策 |
空き家専用火災保険を検討する際の判断基準と相談先
まずは、ご自身の空き家の状況を一つずつ整理して考えることが大切です。
所在地が住宅密集地かどうか、築年数がどの程度か、木造か非木造かといった構造によって、火災や延焼のリスクは変わります。
さらに、将来の活用方針として売却・賃貸・解体のいずれを想定しているかにより、建物をどこまで保全するべきかも違ってきます。
これらを組み合わせて、火災保険の必要度や、どの程度の補償を残すべきかを判断していくことが重要です。
次に、空き家を所有し続ける総コストの中で火災保険料を位置付けてみると判断しやすくなります。
毎年発生する固定資産税や、草木の手入れ・簡易な修繕などの維持管理費と比較しながら、火災や風災による損害が生じた場合の復旧費用をイメージしてみてください。
東大阪市では、危険な空き家の解体費補助制度などが整備されており、老朽化が進んだ建物をそのまま残すか、将来的に解体を検討するかで必要な補償の範囲も変わります。
総コストの中で、火災保険料が「安心のための必要経費」として納得できる水準かどうかを見極める視点が大切です。
また、判断に迷う場合は、公的な相談窓口や専門機関を積極的に活用することをおすすめします。
東大阪市では、空家対策課が空き家に関する相談窓口や、専門家への相談制度、ワンストップ窓口の案内などを行っており、所有者の事情に応じた助言が受けられます。
さらに、全国的に空き家の相談に対応している団体では、空き家でも火災保険への加入が望ましいことや、地震による火災には別途地震保険が必要となる点など、保険選びの留意点が整理されています。
こうした情報を参考にしつつ、最終的には個々のリスク許容度と家族の意向を踏まえて、加入の有無や補償内容を決めていくことが重要です。
| 確認したい項目 | 主な内容 | 判断の目安 |
|---|---|---|
| 建物の状態 | 築年数・老朽度・構造 | 老朽進行なら補償縮小や解体検討 |
| 将来の活用方針 | 売却・賃貸・解体の計画 | 活用予定なら一定の補償維持 |
| 総コストとの比較 | 固定資産税・管理費・保険料 | 想定損害額との差で必要度判断 |
| 相談窓口の活用 | 市の空家対策課や専門機関 | 迷うときは早めに相談 |
まとめ
東大阪市の空き家は、放火や不法侵入、自然災害などのリスクが重なり、火災保険なしで放置すると多額の修繕費や賠償費を自腹で負うおそれがあります。
さらに「空き家なのに居住用のまま」の契約だと、いざというときに保険金が支払われないケースもあります。
空き家専用の火災保険は高く感じられますが、補償範囲や保険金額を見直すことで、保険料と安心のバランスを整えることが可能です。
当社では、物件の状態や将来の活用方針を丁寧に伺い、無駄な保険料を抑えつつ、万一のリスクに備えられるプランをご提案します。
東大阪市で空き家の火災保険にお悩みの方は、まずはお気軽にご相談ください。